Carolina Fetcher
Cuando una persona da sus primeros pasos en el mundo de la inversión, una de las decisiones más importantes que debe tomar es elegir entre invertir en acciones individuales o hacerlo a través de índices. Ambas opciones tienen sus méritos, sus riesgos y sus perfiles de inversionista ideales. Entender las diferencias entre ellas no solo ayuda a tomar mejores decisiones, sino que también contribuye a construir una estrategia financiera más sólida y coherente con los objetivos personales de cada quien.
¿Qué significa invertir en acciones individuales?
Invertir en acciones individuales implica adquirir participaciones directas en empresas específicas: comprar acciones de Apple, Tesla, Cemex o cualquier otra compañía listada en bolsa. Cuando lo haces, te conviertes en accionista de esa empresa y tu rendimiento depende directamente de su desempeño financiero, sus decisiones estratégicas y la percepción que el mercado tenga de ella en cada momento.
Esta modalidad ofrece la posibilidad de obtener rendimientos muy superiores al promedio del mercado si se elige correctamente. Un inversionista que hubiera comprado acciones de Amazon o de Netflix en sus primeros años en bolsa habría multiplicado su capital de forma extraordinaria. Sin embargo, ese potencial de ganancia viene acompañado de un riesgo igualmente elevado: una mala decisión corporativa, un escándalo contable o un cambio en el entorno competitivo pueden destruir el valor de una acción en cuestión de días.
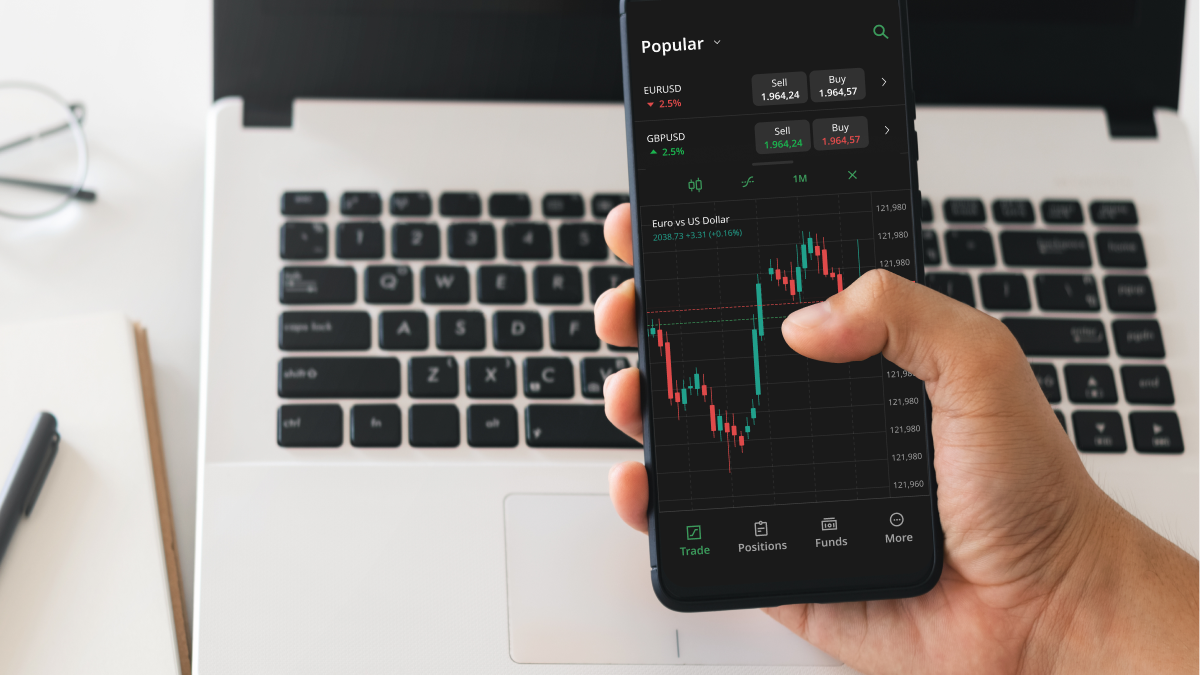
Además, invertir con éxito en acciones individuales requiere tiempo, conocimiento y dedicación. Analizar estados financieros, entender el modelo de negocio de cada empresa, seguir de cerca las noticias del sector y monitorear el comportamiento del mercado son tareas que demandan un esfuerzo considerable. Para quienes no tienen el tiempo o la experiencia necesarios, este enfoque puede resultar más costoso que rentable.
¿Qué significa invertir en índices?
Invertir en índices, por su parte, implica replicar el comportamiento de un conjunto de empresas agrupadas bajo un criterio específico. En lugar de apostar por una sola compañía, el inversionista obtiene exposición a decenas, cientos o incluso miles de empresas a través de un solo instrumento.
Los fondos indexados y los ETFs son los vehículos más comunes para este tipo de inversión. Un inversionista que quiera exposición amplia al mercado estadounidense, por ejemplo, puede hacerlo a través de instrumentos que replican el s&p 500 index, un índice que agrupa a las 500 empresas más grandes de Estados Unidos y que es considerado uno de los mejores termómetros del desempeño económico del país.
Esta aproximación tiene varias ventajas evidentes. En primer lugar, la diversificación es automática: al invertir en un índice, el riesgo se distribuye entre múltiples empresas y sectores, lo que reduce significativamente el impacto que puede tener el mal desempeño de una sola compañía sobre el portafolio total. En segundo lugar, los costos son considerablemente más bajos, ya que los fondos indexados no requieren gestión activa ni equipos de analistas dedicados a seleccionar acciones. En tercero, la evidencia histórica muestra que la mayoría de los fondos de gestión activa no logran superar de forma consistente el rendimiento de los índices a largo plazo, lo que pone en entredicho la ventaja de pagar comisiones más altas por una selección activa de acciones.
Las diferencias clave entre ambos enfoques
La diferencia más evidente entre ambas estrategias es el nivel de riesgo. Las acciones individuales concentran el riesgo en una sola empresa, mientras que los índices lo distribuyen ampliamente. Esta diferencia es fundamental para inversionistas con horizontes de largo plazo que prefieren la estabilidad sobre la posibilidad de ganancias extraordinarias.
En cuanto al potencial de rendimiento, las acciones individuales ofrecen la posibilidad de superar al mercado, pero también de quedarse muy por debajo. Los índices, en cambio, ofrecen el rendimiento promedio del mercado, que históricamente ha sido positivo y superior a la inflación en el largo plazo.
El tiempo y el conocimiento requeridos también difieren significativamente. Gestionar un portafolio de acciones individuales es una actividad que demanda atención constante, mientras que invertir en índices es una estrategia esencialmente pasiva que no requiere monitoreo permanente.
Finalmente, los costos son otro punto de diferenciación importante. Las comisiones de los fondos indexados suelen ser una fracción de las que cobran los fondos de gestión activa o los asesores que construyen portafolios de acciones individuales, lo que tiene un impacto significativo en el rendimiento neto a largo plazo.
¿Cuál es la mejor opción?
La respuesta depende del perfil, los objetivos y el nivel de involucramiento de cada inversionista. Para quienes buscan simplicidad, bajos costos y una estrategia probada a largo plazo, los índices representan una opción difícil de superar. Para quienes tienen el conocimiento, el tiempo y la tolerancia al riesgo necesarios, las acciones individuales pueden ofrecer oportunidades de rendimiento superiores.
Lo que sí es cierto es que ambas estrategias no son excluyentes. Muchos inversionistas exitosos construyen portafolios que combinan una base sólida de fondos indexados con una selección más pequeña de acciones individuales en las que tienen alta convicción. Esta aproximación permite aprovechar las ventajas de ambos mundos sin renunciar a ninguna de ellas.